
GUIDE PROPRIÉTAIRE · PARIS & PROCHE BANLIEUE · SEPTEMBRE 2026
Taxe sur les logements vacants 2026 : comprendre, vérifier, agir
TLV, THLV, exonérations et démarches en cas de taxation contestée, avant la réforme de 2027.
La taxe sur les logements vacants 2026 peut concerner un appartement vide à Paris, même s’il ne produit aucun loyer. Mais tous les logements inoccupés ne sont pas imposables. La taxe dépend de la localisation, de la durée de vacance, de la nature du bien et, dans certaines situations, des raisons pour lesquelles il est resté vide.
Pour un propriétaire, la bonne démarche consiste d’abord à qualifier sa situation et réunir les justificatifs, avant d’envisager une réclamation. Ce guide fait le point sur les règles applicables en 2026 et sur le changement de régime prévu à partir de 2027.
Pour l’imposition 2026, la TLV vise notamment les logements non meublés et habitables, vacants depuis au moins un an au 1er janvier dans les communes concernées. Ailleurs, certaines collectivités peuvent appliquer la THLV après plus de deux ans de vacance. Les périodes d’occupation, les travaux indispensables et la vacance indépendante de la volonté du propriétaire peuvent modifier l’analyse.
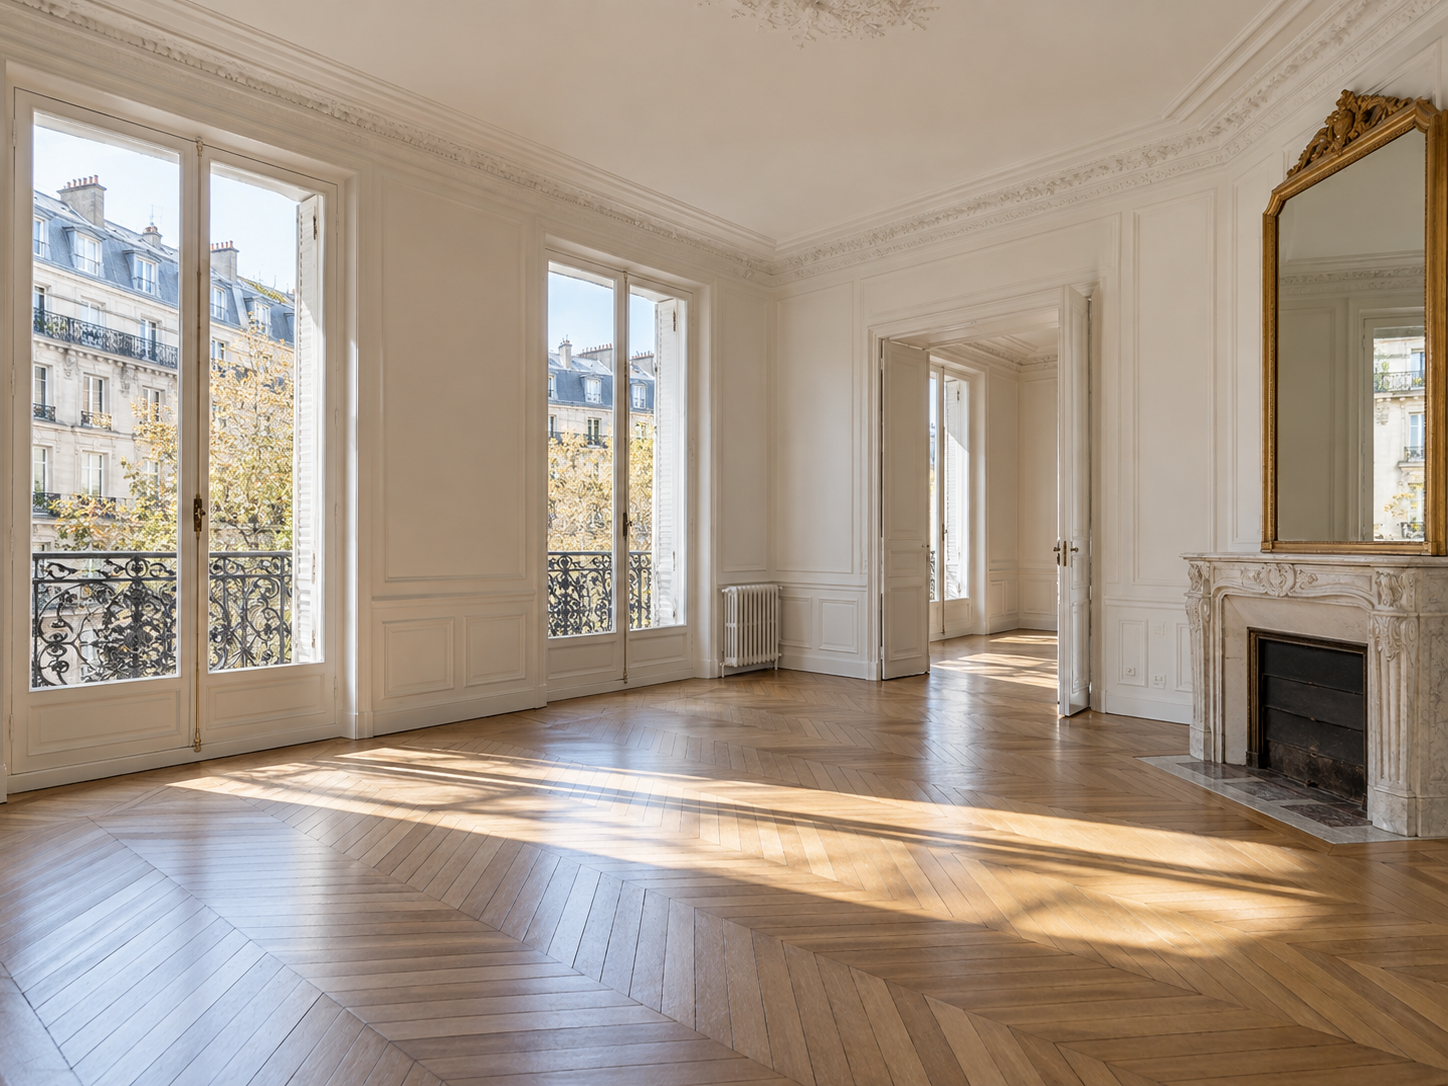
Appartement parisien inoccupé, séjour lumineux avec parquet, cheminée et grandes fenêtres
Appartement parisien inoccupé — photographie d’illustration.
↗
Dans ce guide
1. Taxe sur les logements vacants 2026 : TLV ou THLV ?
2. Un logement vide n’est pas automatiquement taxable
3. Quel est le montant de la TLV en 2026 ?
4. Déclaration d’occupation : le réflexe à adopter
5. Quelles situations permettent d’échapper à la taxe ?
6. Comment contester un avis de taxation ?
7. Ce qui change à partir de 2027 et l’intérêt d’un suivi rigoureux
1. Taxe sur les logements vacants 2026 : TLV ou THLV ?
Il existe, en 2026, deux dispositifs distincts. Pour savoir lequel peut concerner votre appartement, il faut d’abord vérifier sa commune de situation et la durée de sa vacance.
La définition légale de la TLV
La taxe annuelle sur les logements vacants (TLV) concerne les logements non meublés et habitables situés dans les communes désignées par la réglementation, notamment en zone tendue, qui sont vacants depuis au moins un an au 1er janvier de l’année d’imposition. Elle est prévue par l’article 232 du Code général des impôts et les règles présentées par la DGFiP pour les impositions de 2026.
La distinction entre TLV et THLV
La taxe d’habitation sur les logements vacants (THLV) fonctionne différemment. Elle peut être instituée, sur délibération, dans les communes ou intercommunalités qui ne relèvent pas de la TLV.
TLV : taxe applicable de plein droit dans les communes figurant sur les listes réglementaires, sous réserve des autres conditions légales ; vacance d’au moins un an au 1er janvier.
THLV : taxe locale facultative dans certaines autres communes ; elle vise, en principe, les logements non meublés vacants depuis plus de deux ans au 1er janvier.
Le périmètre géographique : Paris et la proche banlieue
Paris relève du dispositif de la TLV. Pour les communes des Hauts-de-Seine, de Seine-Saint-Denis et du Val-de-Marne, il convient de vérifier le classement réglementaire de chaque commune plutôt que de généraliser à l’ensemble de l’Île-de-France. Le guide officiel de Service-Public sur les logements vacants et la liste fixée par le décret du 25 août 2023 sont des points de départ pour cette vérification.
2. Un logement vide n’est pas automatiquement taxable
La durée de vacance s’apprécie au 1er janvier, mais elle ne suffit pas à elle seule à déterminer si un logement est taxable. Son habitabilité, les périodes d’occupation et les motifs de la vacance comptent également.
Un logement réellement habitable
La taxe vise en principe les logements non meublés pouvant être affectés à l’habitation. Un logement nécessitant de lourds travaux indispensables pour devenir habitable peut relever d’une situation différente. Le simple souhait de rénover ou de moderniser l’appartement ne constitue pas, à lui seul, un motif d’exonération.
La durée de vacance et les 90 jours d’occupation
Un logement effectivement occupé plus de 90 jours consécutifs au cours de la période de référence ne remplit pas les conditions de la TLV. Il faut toutefois pouvoir établir la réalité et les dates de cette occupation.
Comprendre le calendrier fiscal : l’exemple 2026
Exemple : un logement situé dans une commune soumise à la TLV et resté vacant depuis le 1er janvier 2025 peut entrer dans le champ de la TLV au 1er janvier 2026, s’il remplit les autres conditions. Une occupation effective de plus de 90 jours consécutifs au cours de la période de référence doit être examinée avant de conclure à son imposition.
Pour documenter l’occupation, conservez les baux, états des lieux d’entrée et de sortie, quittances et, lorsque cela est utile, les justificatifs de consommation d’eau ou d’électricité. Le bail ne prouve pas à lui seul une occupation effective lorsque celle-ci est contestée.
3. Quel est le montant de la TLV en 2026 ?
Le montant repose sur une base fiscale propre au logement. Le prix d’achat ou le loyer effectivement demandé ne sont pas utilisés directement pour calculer la taxe.
La base d’imposition
La TLV est calculée à partir de la valeur locative cadastrale du logement. Le montant demandé dépend donc de la base retenue par l’administration, du taux applicable et des frais éventuellement ajoutés sur l’avis.
Les taux applicables en 2026
17 % pour la première année où le logement est imposable à la TLV.
34 % à compter de la deuxième année d’imposition.
Ces taux concernent la TLV en 2026 : ils ne doivent pas être utilisés sans vérification pour calculer la nouvelle taxe applicable à partir de 2027. Pour la THLV, le taux dépend des décisions locales. Consultez les règles et votre avis fiscal via la fiche de la DGFiP sur la TLV et la THLV.
À RETENIR
Le bon réflexe : vérifier la commune, la durée de vacance et les informations d’occupation avant de conclure que la taxe est due.
4. Déclaration d’occupation : le réflexe à adopter
Bureau avec dossier administratif, clés d’appartement et ordinateur pour le suivi d’un logement vacant
Conserver les dates d’occupation et les justificatifs facilite l’examen d’un avis fiscal.
Le service « Gérer mes biens immobiliers » sur impots.gouv.fr permet au propriétaire de consulter la situation d’occupation de ses logements et de déclarer les informations requises. Depuis 2023, ces données servent notamment à établir correctement les impositions relatives aux locaux d’habitation.
Quels changements doivent être suivis ?
Une entrée ou une sortie de locataire : conserver les dates exactes et les justificatifs correspondants.
Une période de vacance : identifier le début de la vacance et les démarches réalisées en vue d’une location ou d’une vente.
Un changement d’affectation ou d’occupation : vérifier les obligations déclaratives correspondantes dans l’espace fiscal.
La déclaration pour la campagne 2026
Pour la campagne 2026, les propriétaires n’ayant jamais effectué la déclaration ou dont la situation avait changé pendant la période de référence devaient, selon les règles applicables, déclarer les informations requises avant le 1er juillet 2026. Pour chaque campagne ultérieure, il conviendra de vérifier l’échéance officielle. Le service reste accessible toute l’année : il est utile de tenir son dossier à jour sans attendre la réception d’un avis.
Dans le cadre d’un mandat de gestion locative à Paris et en proche banlieue, LUDAEL Immobilier peut rassembler les informations d’occupation et les documents utiles afin d’aider le propriétaire dans son suivi administratif. La déclaration fiscale reste à effectuer selon les règles applicables au propriétaire ou à son représentant habilité.
5. Quelles situations permettent d’échapper à la taxe ?
L’examen doit porter sur les faits et non sur la seule absence de loyers. Les justificatifs réunis pendant la période de vacance sont souvent déterminants.
L’occupation supérieure à 90 jours consécutifs
Une occupation effective de plus de 90 jours consécutifs pendant la période de référence peut exclure le logement du champ de la TLV. Les dates figurant sur le bail et les états des lieux doivent être cohérentes avec les autres éléments du dossier.
La vacance involontaire : un bien proposé à la location ou à la vente
La vacance peut être considérée comme indépendante de la volonté du propriétaire lorsque celui-ci entreprend des démarches sérieuses pour louer ou vendre son logement à des conditions normales de marché, sans parvenir à trouver un candidat ou un acquéreur. Une simple annonce ne suffit pas nécessairement à elle seule.
Pour une location : conserver les mandats, annonces datées, comptes rendus de visites et échanges avec les candidats ; vérifier que le loyer proposé est cohérent avec le marché et, à Paris, avec les règles applicables d’encadrement.
Pour une vente : conserver le mandat, les annonces, les visites, les offres éventuelles et les éléments justifiant le prix demandé.
Une mise en location accompagnée par un professionnel facilite notamment la conservation d’un historique documenté des démarches de commercialisation.
Les logements nécessitant des travaux importants
Un logement qui ne peut pas être habité sans travaux importants peut être exclu de la TLV. L’administration admet, à titre de règle pratique, que cette condition peut être remplie lorsque le coût des travaux indispensables à l’habitabilité dépasse 25 % de la valeur vénale du logement au 1er janvier de l’année d’imposition. Il faut toutefois justifier la nature indispensable des travaux et leur montant : un devis général ou un projet de rénovation de confort ne suffit pas.
Un dossier peut comprendre les devis détaillés, diagnostics, photographies datées, factures et, si nécessaire, une estimation de la valeur du logement à la date pertinente.
Le cas des résidences secondaires meublées
La TLV porte sur les logements non meublés. Un appartement meublé et effectivement utilisé comme résidence secondaire doit être examiné au regard du régime de la taxe d’habitation sur les résidences secondaires, selon ses caractéristiques réelles et sa situation fiscale.
6. Comment contester un avis de taxation ?
Si vous estimez que votre logement a été imposé à tort, commencez par relire l’avis : identifiez la taxe appelée, l’adresse du bien, l’année d’imposition et la période de vacance retenue. Vérifiez ensuite les informations déclarées dans « Gérer mes biens immobiliers ».
Rassembler les justificatifs utiles
Occupation réelle : bail, états des lieux, quittances et pièces établissant les dates de présence effective.
Vacance involontaire : mandats, annonces datées, comptes rendus de visites, correspondances et éléments de prix.
Travaux indispensables : devis chiffrés, documents techniques, factures et preuves de l’état du logement.
L’appui documentaire de votre gestionnaire immobilier
Le gestionnaire peut mettre à disposition les baux, quittances, dates d’entrée et de sortie, mandats et historiques des démarches de commercialisation dont il dispose. LUDAEL Immobilier peut contribuer à réunir et ordonner ces pièces dans le cadre du mandat confié. Les questions fiscales complexes peuvent nécessiter l’intervention de l’administration ou d’un professionnel du droit ou du chiffre.
Déposer une réclamation motivée
La réclamation peut notamment être envoyée par la messagerie sécurisée de l’espace fiscal, avec les références de l’avis et les justificatifs pertinents. Pour un avis mis en recouvrement en 2026, le délai ordinaire court en principe jusqu’au 31 décembre 2027, sous réserve des règles particulières et de la date effective de mise en recouvrement. Consultez les délais de réclamation précisés par la DGFiP.
Une réclamation ne suspend pas automatiquement le paiement. Si nécessaire, examinez avec le service des impôts les conditions d’un sursis de paiement. Une demande doit reposer sur une situation précisément documentée.
7. Ce qui change à partir de 2027 et l’intérêt d’un suivi rigoureux
L’article 108 de la loi de finances du 19 février 2026 prévoit de remplacer la TLV et la THLV par une taxe sur la vacance des locaux d’habitation (TVLH) pour les impositions établies à compter de 2027. Le futur article 1406 bis du Code général des impôts distingue les communes selon la tension de leur marché et prévoit des durées de vacance et des taux différents selon leur catégorie.
Un nouveau dispositif à vérifier selon la commune
Le décret n° 2026-831 du 25 août 2026 précise le champ géographique du nouveau dispositif. La réforme prévoit également, dans certaines communes, une possibilité de majoration des taux par délibération. Pour un logement donné, il faudra donc vérifier sa commune, sa durée de vacance et les décisions locales applicables. La durée de vacance antérieure au 1er janvier 2027 sera prise en compte pour les impositions de 2027.
La rigueur documentaire au quotidien
Les entrées et sorties, baux, quittances, diagnostics, mandats, visites et travaux produisent les éléments nécessaires à un examen documenté de la situation d’un logement. Un classement régulier évite de rechercher des pièces anciennes dans l’urgence après la réception d’un avis.
Quel accompagnement peut apporter LUDAEL Immobilier ?
Dans le cadre de notre service de gestion locative, nous assurons le suivi des informations et documents liés à la location et pouvons aider le propriétaire à réunir les éléments utiles. La qualification fiscale et les recours complexes relèvent, si nécessaire, des services fiscaux et des professionnels compétents.
Conclusion : anticiper plutôt que subir une taxation
Un logement vide ne devient pas automatiquement taxable. En 2026, les critères à vérifier sont d’abord le classement de la commune, la nature du logement, sa durée de vacance et les raisons de son inoccupation. Une déclaration d’occupation à jour et des justificatifs conservés au fil de l’eau facilitent l’analyse de tout avis reçu.
Pour faire le point sur la mise en location ou le suivi administratif de votre appartement à Paris et en proche banlieue, échangez avec LUDAEL Immobilier au 01 81 69 89 99.
Questions fréquentes
Un appartement meublé utilisé comme résidence secondaire est-il soumis à la TLV ?
La TLV vise les logements non meublés. Un logement meublé utilisé comme résidence secondaire relève d’une analyse différente, notamment au regard de la taxe d’habitation sur les résidences secondaires.
Une annonce de location suffit-elle à prouver une vacance involontaire ?
Non, pas nécessairement. Il est préférable de démontrer des démarches réelles et suivies, avec un prix cohérent avec le marché et des justificatifs datés : mandat, annonces, visites et échanges.
La TLV et la THLV disparaîtront-elles en 2027 ?
Oui. Pour les impositions établies à compter de 2027, elles seront remplacées par la taxe sur la vacance des locaux d’habitation (TVLH). La durée de vacance, la commune concernée et, dans certaines situations, une délibération locale détermineront les règles applicables. La vacance antérieure à 2027 sera prise en compte.
Une réclamation suspend-elle automatiquement le paiement ?
Non. La réclamation ne suspend pas automatiquement le paiement de la taxe. Vous pouvez solliciter un sursis de paiement auprès de l’administration, sous réserve des règles applicables à votre situation.
Sources et ressources pour approfondir
Service-Public : logements vacants : TLV et THLV ; règles fiscales détaillées par la DGFiP.
DGFiP : déclaration d’occupation et service Gérer mes biens immobiliers.
Légifrance : article 108 de la loi de finances pour 2026 ; décret du 25 août 2026 sur le nouveau dispositif.
Service-Public : délais et modalités de réclamation fiscale.
Pour approfondir ces sujets, retrouvez également nos articles :
Réforme de la saisie sur rémunérations en matière locative : ce que les bailleurs doivent savoir
Bail Code civil et bail loi de 1989 : différences et précautions
Réforme du DPE en 2026 : changements et conséquences pour les propriétaires
Retrouvez également les autres dossiers du blog immobilier de LUDAEL Immobilier.
LUDAEL IMMOBILIER
Votre logement mérite un suivi rigoureux.
Échangeons sur sa mise en location ou sa gestion à Paris et en proche banlieue.
Découvrir notre gestion locative ↗01 81 69 89 99